Domain sollzinsen.de kaufen?
Wir ziehen mit dem Projekt
sollzinsen.de um.
Sind Sie am Kauf der Domain
sollzinsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sollzinsen.de kaufen?
Was sind Sollzinsen bei einem Kredit?
Was sind Sollzinsen bei einem Kredit? Sollzinsen sind die Zinsen, die ein Kreditnehmer an die Bank oder den Kreditgeber zurückzahlen muss. Sie werden auf den ausstehenden Kreditbetrag berechnet und sind Teil der Gesamtkosten des Kredits. Die Höhe der Sollzinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditlaufzeit, dem Zinssatz und der Bonität des Kreditnehmers. Sollzinsen werden in der Regel monatlich oder jährlich berechnet und müssen zusammen mit der Tilgung des Kredits zurückgezahlt werden. Es ist wichtig, die Sollzinsen bei der Kreditaufnahme zu berücksichtigen, um die Gesamtkosten des Kredits richtig einschätzen zu können. **
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **


Ähnliche Suchbegriffe für Konsum
Top-Angebote
Produkte zum Begriff Konsum:
-
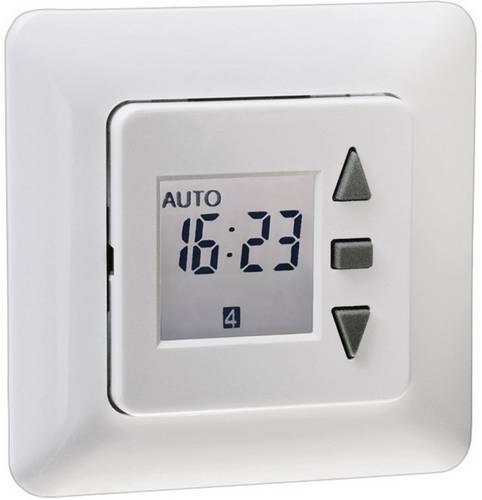
Rollladentimer Kaiser Nienhaus 320000 Tastor Konsum UnterputzDer Tastor Konsum besticht vor allem durch seine spielend leichte Einstellung. Mit nur wenigen Handgriffen können Sie die gewünschten Schaltzeiten hinterlegen. Zusätzlich können Sie mit Hilfe der drei großen und selbsterklärenden Tasten den Rollladen zu jeder Zeit so fahren, wie Sie es sich wünschen. Die aktivierbare Zufallsfunktion verschiebt die hinterlegten Schaltzeiten um 1 - 31 Minuten nach hinten, um so eine Anwesenheit vorzutäuschen. Die Bedienfläche im Format 50 x 50 mm ist mit den passenden Zwischenrahmen einfach in alle gängigen Schalterprogramme zu integrieren.47,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **

Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Konsum:
-
Was sind Sollzinsen bei einem Kredit?
Was sind Sollzinsen bei einem Kredit? Sollzinsen sind die Zinsen, die ein Kreditnehmer an die Bank oder den Kreditgeber zurückzahlen muss. Sie werden auf den ausstehenden Kreditbetrag berechnet und sind Teil der Gesamtkosten des Kredits. Die Höhe der Sollzinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditlaufzeit, dem Zinssatz und der Bonität des Kreditnehmers. Sollzinsen werden in der Regel monatlich oder jährlich berechnet und müssen zusammen mit der Tilgung des Kredits zurückgezahlt werden. Es ist wichtig, die Sollzinsen bei der Kreditaufnahme zu berücksichtigen, um die Gesamtkosten des Kredits richtig einschätzen zu können. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Konsum
-
Rollladentimer Kaiser Nienhaus 320000 Tastor Konsum UnterputzDer Tastor Konsum besticht vor allem durch seine spielend leichte Einstellung. Mit nur wenigen Handgriffen können Sie die gewünschten Schaltzeiten hinterlegen. Zusätzlich können Sie mit Hilfe der drei großen und selbsterklärenden Tasten den Rollladen zu jeder Zeit so fahren, wie Sie es sich wünschen. Die aktivierbare Zufallsfunktion verschiebt die hinterlegten Schaltzeiten um 1 - 31 Minuten nach hinten, um so eine Anwesenheit vorzutäuschen. Die Bedienfläche im Format 50 x 50 mm ist mit den passenden Zwischenrahmen einfach in alle gängigen Schalterprogramme zu integrieren.47,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kaiser Nienhaus Rollladentimer 320500 Tastor Konsum SD UnterputzDer Tastor Konsum SD besticht vor allem durch seine spielend leichte Einstellung. Mit nur wenigen Handgriffen können Sie die gewünschten Schaltzeiten hinterlegen. Mit dem Tages- und Wochenprogramm können Sie die Schaltzeiten genau so gestalten, wie es Ihnen am besten gefällt. Zusätzlich können Sie mit Hilfe der drei großen und selbsterklärenden Tasten den Rollladen zu jeder Zeit so fahren, wie Sie es sich wünschen. Ein Sonnen-/Dämmerungssensor kann ebenfalls angeschlossen werden. Die aktivierbare Zufallsfunktion verschiebt die hinterlegten Schaltzeiten um 1 - 31 Minuten nach hinten, um so eine Anwesenheit vorzutäuschen. Die Bedienfläche im Format 50 x 50 mm ist mit den passenden Zwischenrahmen einfach in alle gängigen Schalterprogramme zu integrieren.54,92 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Illouz, Eva: Der Konsum der RomantikDer Konsum der Romantik , Liebe und die kulturellen Widersprüche des Kapitalismus , Kabel & Kabelbäume > Klemmen & Verkabelung , Auflage: Neuauflage, Erscheinungsjahr: 200905, Produktform: Kartoniert, Titel der Reihe: suhrkamp taschenbücher wissenschaft#1858#, Autoren: Illouz, Eva, Übersetzung: Wirthensohn, Andreas, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 343, Keyword: Emotion; Geschlechterbeziehung; Geschlechterrolle; Kultursoziologie; Liebe; STW 1858; STW1858; suhrkamp taschenbuch wissenschaft 1858, Fachschema: Kapitalismus~Spätkapitalismus~Sozialphilosophie~Soziologie / Arbeit, Wirtschaft, Technik, Fachkategorie: Soziologie: Sport und Freizeit~Gender Studies: Gruppen, Thema: Verstehen, Warengruppe: TB/Politikwissenschaft/Soziologie/Sonstiges, Fachkategorie: Soziologie: Arbeit und Beruf, Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 177, Breite: 111, Höhe: 19, Gewicht: 209, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.