Domain sollzinsen.de kaufen?
Wir ziehen mit dem Projekt
sollzinsen.de um.
Sind Sie am Kauf der Domain
sollzinsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sollzinsen.de kaufen?
Wann darf die Bank Vorfälligkeitsentschädigung verlangen?
Die Bank darf eine Vorfälligkeitsentschädigung verlangen, wenn ein Kreditnehmer seinen Kredit vorzeitig zurückzahlt, bevor die vereinbarte Laufzeit abgelaufen ist. Dies dient dazu, die entgangenen Zinszahlungen der Bank zu kompensieren. Die genauen Bedingungen und Höhe der Vorfälligkeitsentschädigung sind im Kreditvertrag festgelegt. In der Regel wird die Vorfälligkeitsentschädigung fällig, wenn der Kreditnehmer eine Sondertilgung leistet oder den Kredit komplett vorzeitig ablöst. Es ist wichtig, sich vorzeitig über die möglichen Kosten einer vorzeitigen Rückzahlung bei der Bank zu informieren. **
Was darf die Bank an Vorfälligkeitsentschädigung verlangen?
Was darf die Bank an Vorfälligkeitsentschädigung verlangen? Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie z.B. der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Zeitpunkt der vorzeitigen Rückzahlung und den entgangenen Zinsen für die Bank. Grundsätzlich darf die Bank nur die tatsächlich entstandenen finanziellen Verluste durch die vorzeitige Rückzahlung verlangen, jedoch darf sie keine überhöhten Gebühren oder Strafen erheben. Es ist ratsam, die genauen Bedingungen für die Vorfälligkeitsentschädigung im Darlehensvertrag zu prüfen und sich gegebenenfalls rechtlich beraten zu lassen. **


Ähnliche Suchbegriffe für Vorfälligkeitsentschädigung
Top-Angebote
Produkte zum Begriff Vorfälligkeitsentschädigung:
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« gelbMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: gelb, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
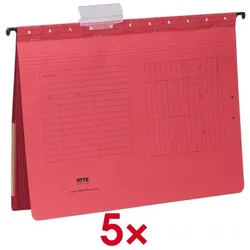
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
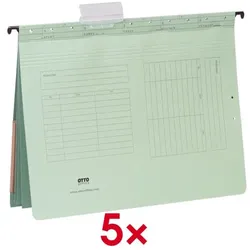
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wann darf die Bank keine Vorfälligkeitsentschädigung verlangen?
Die Bank darf keine Vorfälligkeitsentschädigung verlangen, wenn der Kreditnehmer das Darlehen durch Eigenkapital oder eine andere nicht von der Bank bereitgestellte Finanzierungsmöglichkeit vorzeitig zurückzahlt. Zudem entfällt die Vorfälligkeitsentschädigung, wenn der Kreditvertrag eine Klausel enthält, die besagt, dass keine solche Entschädigung fällig wird. Auch bei einer außerordentlichen Kündigung des Kreditvertrags durch die Bank aufgrund eines Zahlungsrückstands des Kreditnehmers darf keine Vorfälligkeitsentschädigung verlangt werden. Generell ist es wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass die Bank keine unzulässige Vorfälligkeitsentschädigung verlangt. **
-
Muss ich bei einer Vorfälligkeitsentschädigung auch noch zusätzliche Zinsen zahlen?
Bei einer Vorfälligkeitsentschädigung handelt es sich um eine Entschädigungszahlung, die bei vorzeitiger Kündigung eines Kredits an die Bank geleistet werden muss. Diese Entschädigung beinhaltet in der Regel bereits die entgangenen Zinsen, die die Bank durch die vorzeitige Kündigung des Kredits verliert. Es sollten also keine zusätzlichen Zinsen anfallen. Allerdings kann es je nach Vertrag und Bank unterschiedliche Regelungen geben, daher ist es ratsam, die genauen Bedingungen im Kreditvertrag oder mit der Bank zu prüfen. **
-
Wann entfällt Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen aufgrund eines Verkaufs der Immobilie vorzeitig zurückzahlt. Auch bei einer Anschlussfinanzierung oder einer Umschuldung kann die Vorfälligkeitsentschädigung entfallen. Zudem gibt es gesetzliche Regelungen, die in bestimmten Fällen eine vorzeitige Rückzahlung ohne Zahlung einer Vorfälligkeitsentschädigung ermöglichen. Es ist daher wichtig, die genauen Vertragsbedingungen zu prüfen und gegebenenfalls mit der Bank zu verhandeln, um eine Vorfälligkeitsentschädigung zu vermeiden. In einigen Fällen kann es auch sinnvoll sein, einen Experten oder Anwalt hinzuzuziehen, um die Möglichkeiten zur Vermeidung der Vorfälligkeitsentschädigung zu prüfen. **
-
Ist eine Vorfälligkeitsentschädigung rechtens?
Eine Vorfälligkeitsentschädigung ist in der Regel rechtens, wenn sie vertraglich vereinbart wurde. Sie dient dazu, den Kreditgeber vor finanziellen Verlusten zu schützen, die durch eine vorzeitige Rückzahlung des Darlehens entstehen können. Die Höhe der Vorfälligkeitsentschädigung ist gesetzlich begrenzt und muss transparent im Kreditvertrag festgehalten sein. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Vorfälligkeitsentschädigung rechtmäßig ist. **
Wann entfällt die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen gemäß den vertraglich vereinbarten Bedingungen zurückzahlt. Dies bedeutet, dass die Vorfälligkeitsentschädigung entfällt, wenn der Kreditnehmer die Restschuld vor Ablauf der vereinbarten Laufzeit vollständig begleicht. In einigen Fällen kann die Vorfälligkeitsentschädigung jedoch auch entfallen, wenn der Kreditvertrag bestimmte Klauseln oder Bedingungen vorsieht, die eine vorzeitige Rückzahlung ohne zusätzliche Kosten ermöglichen. Es ist wichtig, die genauen Vertragsbedingungen zu prüfen, um festzustellen, ob und unter welchen Umständen die Vorfälligkeitsentschädigung entfällt. In jedem Fall empfiehlt es sich, vor einer vorzeitigen Rückzahlung mit der Bank oder dem Kreditinstitut zu sprechen, um mögliche Kosten und Bedingungen zu klären. **
Wie hoch sind die Vorfälligkeitsentschädigung?
Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Darlehensbetrag und den Bedingungen im Darlehensvertrag. In der Regel berechnet sich die Vorfälligkeitsentschädigung aus dem entgangenen Zinsgewinn der Bank. Es kann auch sein, dass eine pauschale Entschädigungssumme im Vertrag festgelegt ist. Um die genaue Höhe der Vorfälligkeitsentschädigung zu erfahren, solltest du dich direkt mit deiner Bank in Verbindung setzen und eine Berechnung anfordern. Es ist wichtig, sich vor einer vorzeitigen Kündigung des Darlehens über die möglichen Kosten im Klaren zu sein. **
Top-Angebote
Produkte zum Begriff Vorfälligkeitsentschädigung:
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« gelbMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: gelb, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wann darf die Bank Vorfälligkeitsentschädigung verlangen?
Die Bank darf eine Vorfälligkeitsentschädigung verlangen, wenn ein Kreditnehmer seinen Kredit vorzeitig zurückzahlt, bevor die vereinbarte Laufzeit abgelaufen ist. Dies dient dazu, die entgangenen Zinszahlungen der Bank zu kompensieren. Die genauen Bedingungen und Höhe der Vorfälligkeitsentschädigung sind im Kreditvertrag festgelegt. In der Regel wird die Vorfälligkeitsentschädigung fällig, wenn der Kreditnehmer eine Sondertilgung leistet oder den Kredit komplett vorzeitig ablöst. Es ist wichtig, sich vorzeitig über die möglichen Kosten einer vorzeitigen Rückzahlung bei der Bank zu informieren. **
-
Was darf die Bank an Vorfälligkeitsentschädigung verlangen?
Was darf die Bank an Vorfälligkeitsentschädigung verlangen? Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie z.B. der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Zeitpunkt der vorzeitigen Rückzahlung und den entgangenen Zinsen für die Bank. Grundsätzlich darf die Bank nur die tatsächlich entstandenen finanziellen Verluste durch die vorzeitige Rückzahlung verlangen, jedoch darf sie keine überhöhten Gebühren oder Strafen erheben. Es ist ratsam, die genauen Bedingungen für die Vorfälligkeitsentschädigung im Darlehensvertrag zu prüfen und sich gegebenenfalls rechtlich beraten zu lassen. **
-
Wann darf die Bank keine Vorfälligkeitsentschädigung verlangen?
Die Bank darf keine Vorfälligkeitsentschädigung verlangen, wenn der Kreditnehmer das Darlehen durch Eigenkapital oder eine andere nicht von der Bank bereitgestellte Finanzierungsmöglichkeit vorzeitig zurückzahlt. Zudem entfällt die Vorfälligkeitsentschädigung, wenn der Kreditvertrag eine Klausel enthält, die besagt, dass keine solche Entschädigung fällig wird. Auch bei einer außerordentlichen Kündigung des Kreditvertrags durch die Bank aufgrund eines Zahlungsrückstands des Kreditnehmers darf keine Vorfälligkeitsentschädigung verlangt werden. Generell ist es wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass die Bank keine unzulässige Vorfälligkeitsentschädigung verlangt. **
-
Muss ich bei einer Vorfälligkeitsentschädigung auch noch zusätzliche Zinsen zahlen?
Bei einer Vorfälligkeitsentschädigung handelt es sich um eine Entschädigungszahlung, die bei vorzeitiger Kündigung eines Kredits an die Bank geleistet werden muss. Diese Entschädigung beinhaltet in der Regel bereits die entgangenen Zinsen, die die Bank durch die vorzeitige Kündigung des Kredits verliert. Es sollten also keine zusätzlichen Zinsen anfallen. Allerdings kann es je nach Vertrag und Bank unterschiedliche Regelungen geben, daher ist es ratsam, die genauen Bedingungen im Kreditvertrag oder mit der Bank zu prüfen. **
Ähnliche Suchbegriffe für Vorfälligkeitsentschädigung
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
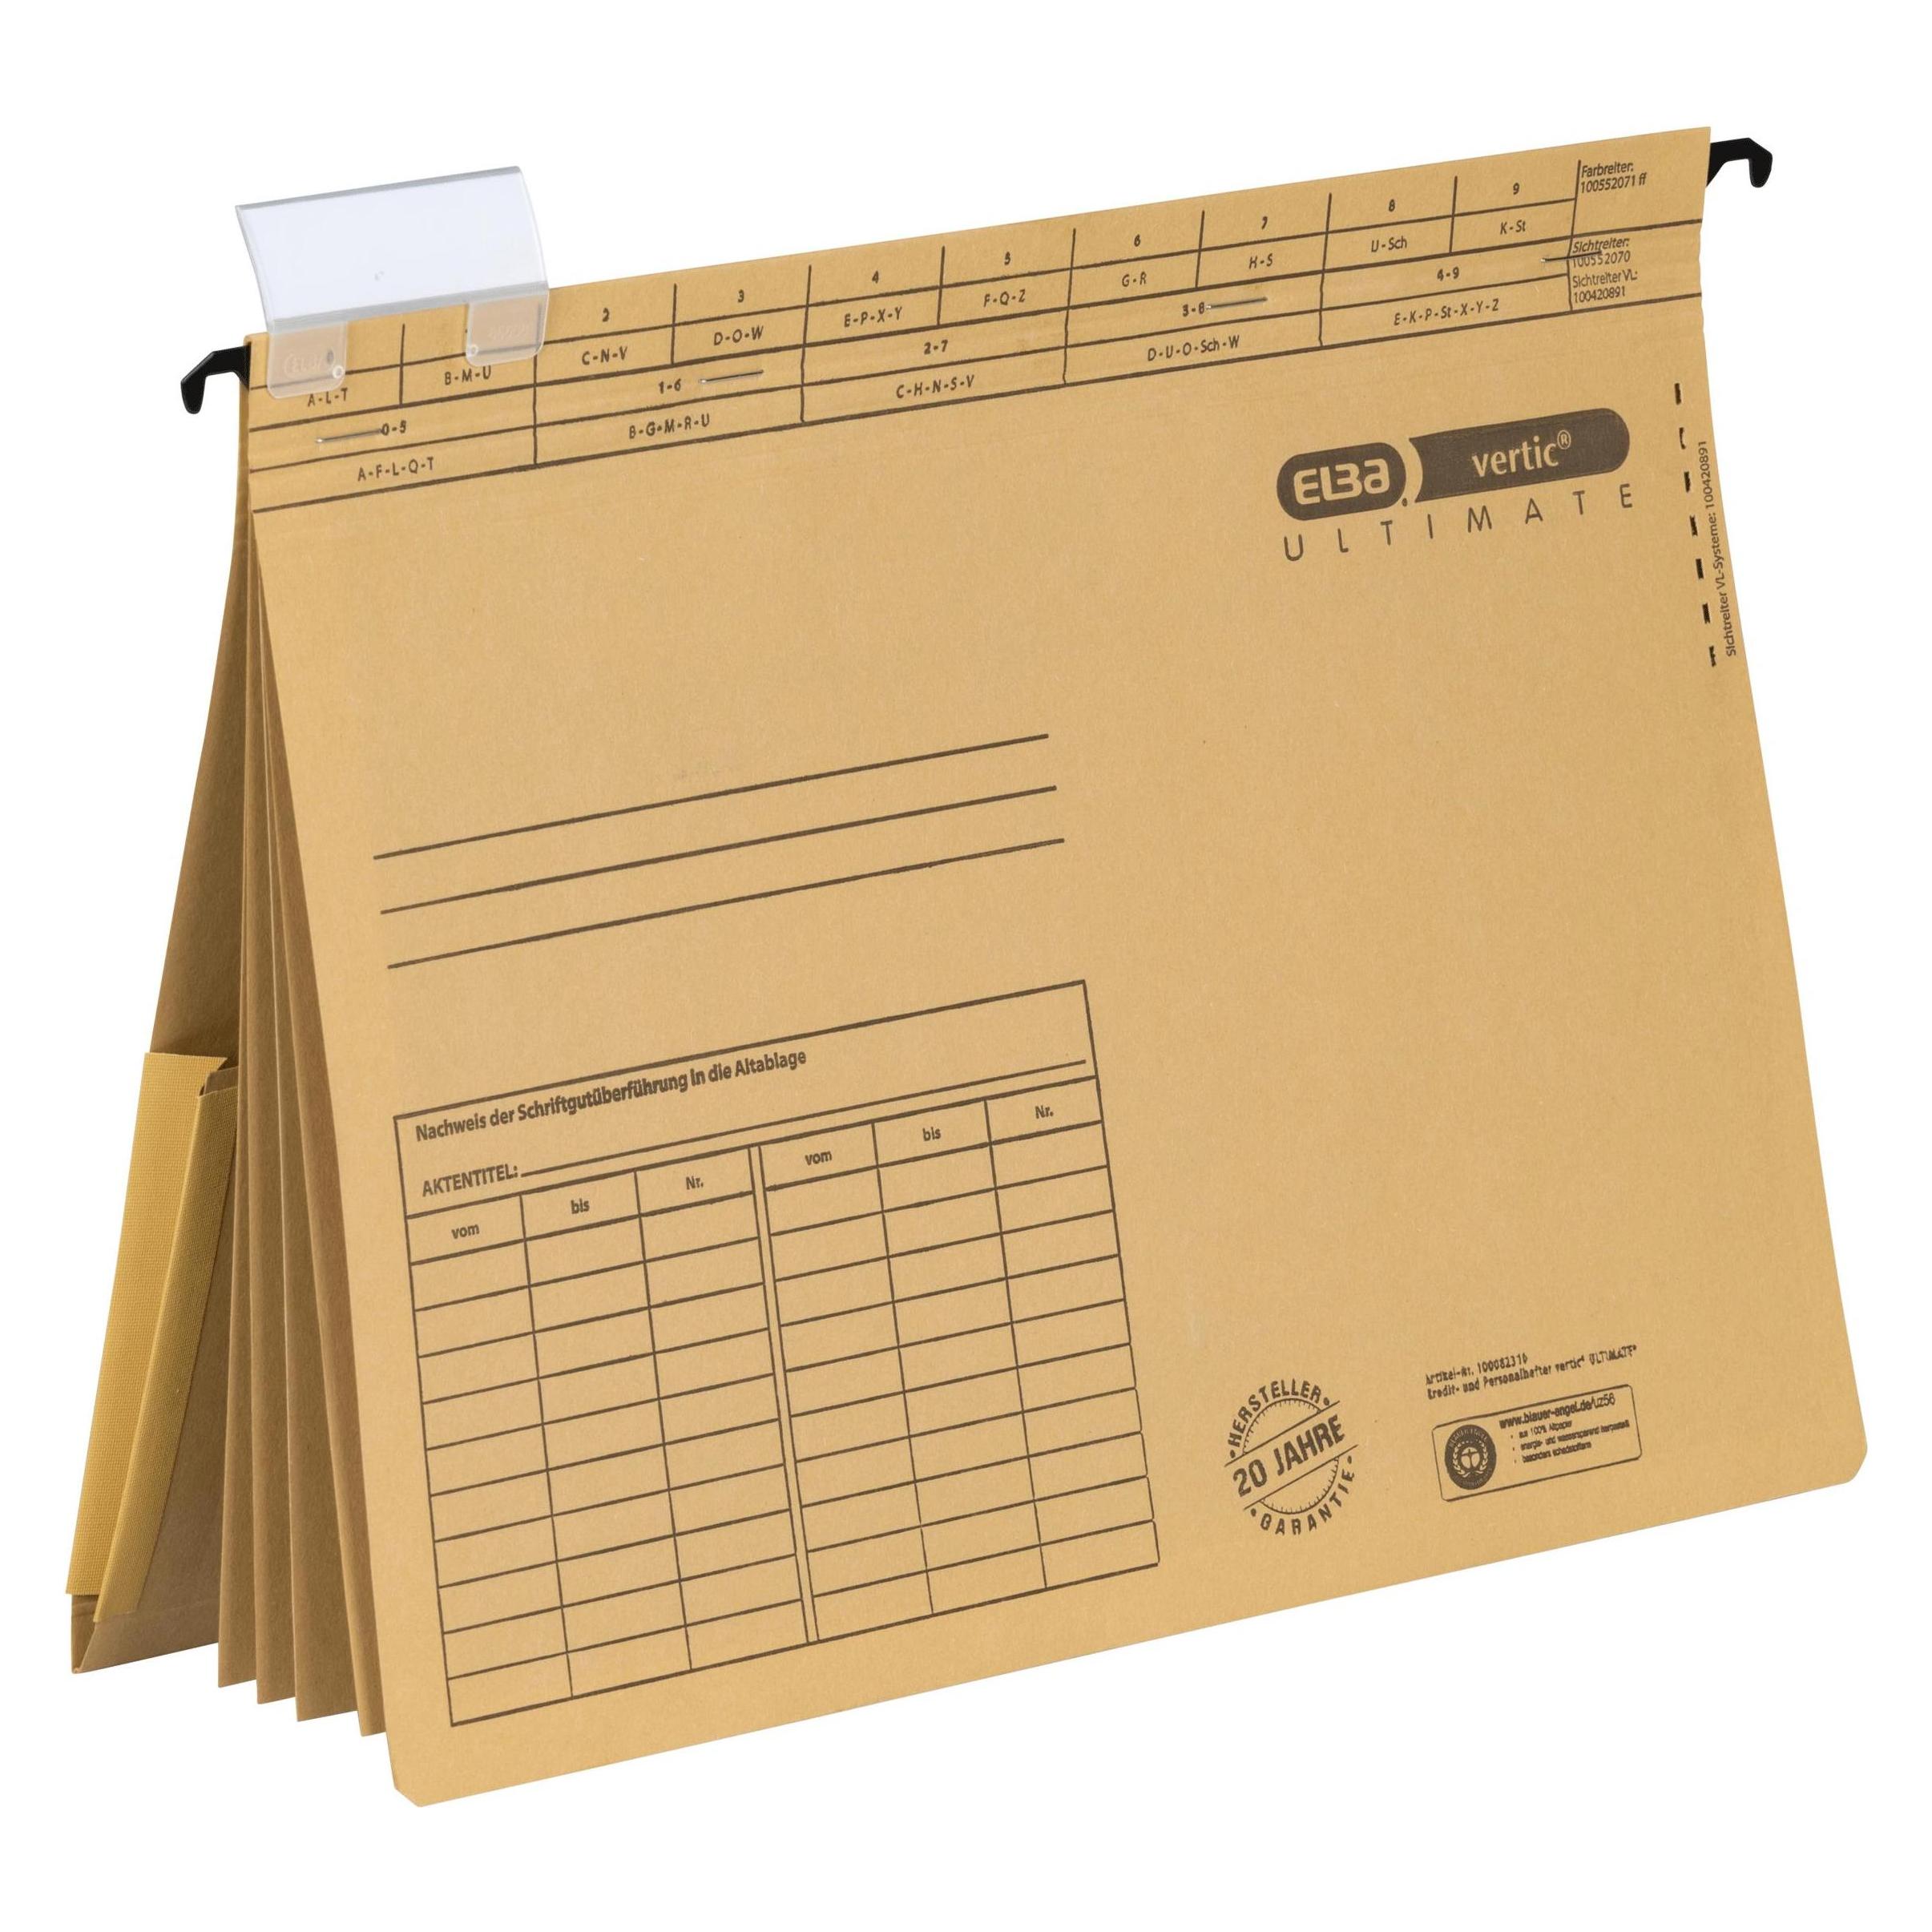
Elba 25er-Pack Kredit- und Personalhefter »vertic ULTIMATE« 100082310 rosa, 31.8x5.5 cm25er-Pack Kredit- und Personalhefter »vertic ULTIMATE« 100082310, Inhalt pro Pack: 25 Stück, Höhe: 55 mm, Farbe: chamois, Werkstoff: Recycling-Karton, Hersteller-Artikelnummer: 100082310, Lieferumfang: 25 Kredit- / Personalhefter, Breite: 318 mm, max. Anzahl der Blätter: 200 Blatt, für Papierformat: DIN A4, Art der Heftung: kaufmännische 4-fach-Heftung, Papiergewicht: 240 g/m2, Beschriftungsschild vorhanden: Ja, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage im DIN-A4-Format, Ordnen/Hängeregister/Hängehefter144,57 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen aufgrund eines Verkaufs der Immobilie vorzeitig zurückzahlt. Auch bei einer Anschlussfinanzierung oder einer Umschuldung kann die Vorfälligkeitsentschädigung entfallen. Zudem gibt es gesetzliche Regelungen, die in bestimmten Fällen eine vorzeitige Rückzahlung ohne Zahlung einer Vorfälligkeitsentschädigung ermöglichen. Es ist daher wichtig, die genauen Vertragsbedingungen zu prüfen und gegebenenfalls mit der Bank zu verhandeln, um eine Vorfälligkeitsentschädigung zu vermeiden. In einigen Fällen kann es auch sinnvoll sein, einen Experten oder Anwalt hinzuzuziehen, um die Möglichkeiten zur Vermeidung der Vorfälligkeitsentschädigung zu prüfen. **
-
Ist eine Vorfälligkeitsentschädigung rechtens?
Eine Vorfälligkeitsentschädigung ist in der Regel rechtens, wenn sie vertraglich vereinbart wurde. Sie dient dazu, den Kreditgeber vor finanziellen Verlusten zu schützen, die durch eine vorzeitige Rückzahlung des Darlehens entstehen können. Die Höhe der Vorfälligkeitsentschädigung ist gesetzlich begrenzt und muss transparent im Kreditvertrag festgehalten sein. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Vorfälligkeitsentschädigung rechtmäßig ist. **
-
Wann entfällt die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen gemäß den vertraglich vereinbarten Bedingungen zurückzahlt. Dies bedeutet, dass die Vorfälligkeitsentschädigung entfällt, wenn der Kreditnehmer die Restschuld vor Ablauf der vereinbarten Laufzeit vollständig begleicht. In einigen Fällen kann die Vorfälligkeitsentschädigung jedoch auch entfallen, wenn der Kreditvertrag bestimmte Klauseln oder Bedingungen vorsieht, die eine vorzeitige Rückzahlung ohne zusätzliche Kosten ermöglichen. Es ist wichtig, die genauen Vertragsbedingungen zu prüfen, um festzustellen, ob und unter welchen Umständen die Vorfälligkeitsentschädigung entfällt. In jedem Fall empfiehlt es sich, vor einer vorzeitigen Rückzahlung mit der Bank oder dem Kreditinstitut zu sprechen, um mögliche Kosten und Bedingungen zu klären. **
-
Wie hoch sind die Vorfälligkeitsentschädigung?
Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Darlehensbetrag und den Bedingungen im Darlehensvertrag. In der Regel berechnet sich die Vorfälligkeitsentschädigung aus dem entgangenen Zinsgewinn der Bank. Es kann auch sein, dass eine pauschale Entschädigungssumme im Vertrag festgelegt ist. Um die genaue Höhe der Vorfälligkeitsentschädigung zu erfahren, solltest du dich direkt mit deiner Bank in Verbindung setzen und eine Berechnung anfordern. Es ist wichtig, sich vor einer vorzeitigen Kündigung des Darlehens über die möglichen Kosten im Klaren zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.